

Bracket abgefallen: Was tun, wenn die Zahnspange kaputt ist?
Ein Bracket ist abgefallen oder der Draht piekst? Keine Panik! Erfahren Sie hier die besten Sofortmaßnahmen, Reparaturkosten und was jetzt wirklich hilft.
Kieferorthopädie für Erwachsene
Sichern Sie sich optimalen Schutz für Ihre Kieferorthopädie-Behandlung – von Invisalign bis zur festen Zahnspange. Wir vergleichen die Tarife unabhängig und beraten Sie kostenlos.

Anders als bei Kindern und Jugendlichen übernimmt die gesetzliche Krankenkasse bei Erwachsenen keine Kosten für kieferorthopädische Behandlungen – außer in schweren, medizinisch begründeten Fällen mit zusätzlicher Kieferoperation.
Die Behandlungsdauer liegt meist zwischen 18 und 36 Monaten. Hinzu kommen regelmäßige Kontrolltermine, Nachstellungen und mögliche Zusatzbehandlungen. Besonders teuer wird es bei kombinierten Behandlungen, Komplikationen, Premium-Materialien oder mehreren Behandlungsphasen.
| Behandlung | Kosten |
|---|---|
| Feste Zahnspange (Metallbrackets) | 3.500 – 6.000 € |
| Keramikbrackets (zahnfarben) | 4.500 – 7.500 € |
| Lingualtechnik (unsichtbar, innen) | 8.000 – 12.000 € |
| Invisalign & andere Aligner | 3.500 – 8.000 € |
| Retainer (Stabilisierung) | 300 – 800 € |
Die ernüchternde Antwort: bei Erwachsenen praktisch nichts. Die gesetzlichen Krankenkassen übernehmen Kosten für Kieferorthopädie nur bis zum 18. Lebensjahr – und auch nur bei schweren Fehlstellungen der Indikationsgruppen 3 bis 5 (KIG).
Die einzige Ausnahme sind extrem schwere Kieferfehlstellungen, die eine kombinierte kieferchirurgische Behandlung erfordern – etwa wenn Kauen, Sprechen oder Atmen erheblich beeinträchtigt sind und ein fachärztliches Gutachten die Notwendigkeit bestätigt. Selbst dann übernimmt die Kasse nur die Grundversorgung; ästhetische Extras wie unsichtbare Brackets oder Invisalign zahlen Sie selbst.
Das Ergebnis: Die allermeisten erwachsenen KFO-Patienten tragen die Kosten komplett selbst – es sei denn, sie haben mit einer Zahnzusatzversicherung vorgesorgt.
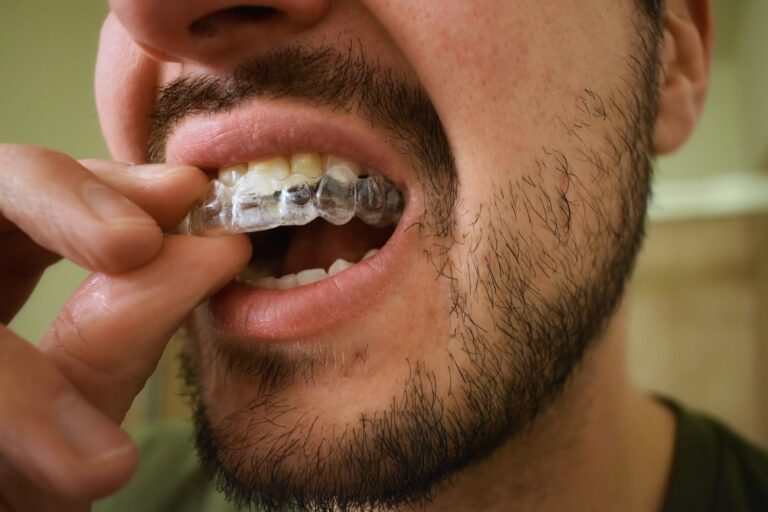
Eine gute Zahnzusatzversicherung schließt die Lücke, die die gesetzliche Krankenkasse bei Erwachsenen hinterlässt. Moderne Tarife decken praktisch alle gängigen Behandlungen ab:
Wichtig: Bereits laufende, diagnostizierte oder geplante Behandlungen sind in der Regel vom Versicherungsschutz ausgeschlossen. Außerdem gelten häufig Wartezeiten und Summenbegrenzungen in den ersten Jahren.
Persönliche Beratung
Gemeinsam finden wir den passenden Versicherungsschutz für Ihre Kieferorthopädie – unabhängig und unverbindlich.
Kundenstimmen
FAQ
Die gesetzliche Krankenkasse übernimmt bei Erwachsenen praktisch keine Kosten für kieferorthopädische Behandlungen. Anders als bei Kindern und Jugendlichen bis 18 Jahre gibt es für Erwachsene keine Regelleistung. Eine Zahnspange oder Invisalign-Behandlung kostet zwischen 3.500 und 12.000 Euro – diese Summe müssen Sie ohne Versicherung komplett selbst tragen. Eine Zahnzusatzversicherung für Kieferorthopädie kann bis zu 100% dieser Kosten übernehmen und macht eine Behandlung für viele erst finanzierbar.
Die meisten Versicherungen haben keine Altersgrenze für den Abschluss einer KFO-Versicherung. Sie können theoretisch auch mit 50 oder 60 Jahren noch eine entsprechende Zahnzusatzversicherung abschließen. Allerdings sollten Sie bedenken, dass Wartezeiten von 8 Monaten bis 3 Jahren gelten. Je älter Sie beim Abschluss sind, desto unwahrscheinlicher wird eine spätere Behandlung. Die meisten Erwachsenen, die eine KFO-Behandlung planen, sind zwischen 25 und 45 Jahre alt.
Die Wartezeiten variieren je nach Versicherer zwischen sofortigem Versicherungsbeginn und mehreren Monaten. Das bedeutet: Sie müssen nach Vertragsabschluss diese Zeit warten, bevor Sie Leistungen in Anspruch nehmen können. Wichtig: Bereits diagnostizierte Fehlstellungen oder geplante Behandlungen sind meist ausgeschlossen, auch wenn Sie noch nicht begonnen haben. Bei Unfällen entfällt die Wartezeit oft. Planen Sie daher vorausschauend und schließen Sie die Versicherung ab, bevor Sie konkret über eine KFO-Behandlung nachdenken.
Die monatlichen Beiträge liegen zwischen 15 und 45 Euro, abhängig von Ihrem Alter bei Vertragsabschluss, dem gewählten Leistungsumfang und der Erstattungshöhe. Tarife mit 100% Erstattung und ohne Summenbegrenzung sind teurer als Basis-Tarife mit 70% Erstattung und jährlichen Limits. Ein 30-Jähriger zahlt für einen guten KFO-Tarif etwa 25-35 Euro monatlich. Verglichen mit den Behandlungskosten von mehreren tausend Euro amortisiert sich die Versicherung bereits nach wenigen Jahren.
Nein, laufende Behandlungen sind grundsätzlich ausgeschlossen. Das gilt auch für bereits diagnostizierte Fehlstellungen oder geplante Behandlungen, selbst wenn diese noch nicht begonnen haben. Die Versicherung greift nur bei Problemen, die nach Ablauf der Wartezeit neu auftreten oder diagnostiziert werden. Haben Sie bereits einen Heil- und Kostenplan vom Kieferorthopäden erhalten, ist es für eine Versicherung meist zu spät. Daher ist der Abschluss nur als Vorsorge sinnvoll.
Ja, viele Tarife haben Summenbegrenzungen, besonders in den ersten Vertragsjahren. Typische Staffelungen sind: 1. Jahr: 1.000 Euro 2. Jahr: 2.000 Euro 3. Jahr: 3.000 Euro Ab 4. Jahr: Unbegrenzt oder sehr hohe Limits Diese Staffelung soll verhindern, dass Versicherte die Police nur kurz vor einer geplanten Behandlung abschließen. Premium-Tarife bieten oft höhere Erstjahresleistungen oder verzichten ganz auf Begrenzungen. Planen Sie eine umfangreichere Behandlung, sollten Sie auf ausreichend hohe Limits achten.
Nicht versichert sind meist: Rein ästhetische Behandlungen ohne medizinische Notwendigkeit Behandlungen im Ausland (außer bei Notfällen) Folgekosten bei Behandlungsfehlern Verlust oder Beschädigung von Retainern durch Fahrlässigkeit Zusatzleistungen wie professionelle Zahnreinigung (außer speziell eingeschlossen) Behandlungen vor Vertragsabschluss oder während der Wartezeit Die genauen Ausschlüsse variieren je nach Versicherer und Tarif. Lesen Sie die Versicherungsbedingungen genau durch oder lassen Sie sich beraten.
Ja, bei den meisten Zahnzusatzversicherungen haben Sie freie Arzt- und Kieferorthopädenwahl. Sie sind nicht an bestimmte Praxen oder Behandler gebunden und können auch Privatpraxen aufsuchen. Die Versicherung erstattet die Kosten entsprechend dem vereinbarten Prozentsatz, unabhängig davon, ob Sie sich gesetzlich oder privat behandeln lassen. Einige wenige Tarife haben Einschränkungen bezüglich der Gebührenordnung (GOZ/GOÄ), aber das ist eher die Ausnahme.
Die Abrechnung erfolgt meist im Nachhinein per Kostenerstattung: Sie erhalten den Heil- und Kostenplan vom Kieferorthopäden Einreichung bei der Versicherung zur Vorabgenehmigung (empfohlen) Sie zahlen die Behandlung zunächst selbst oder per Ratenzahlung Nach Behandlungsabschluss reichen Sie die Rechnungen ein Die Versicherung erstattet den vereinbarten Prozentsatz Manche Versicherer bieten auch Direktabrechnung mit der Praxis an. Bewahren Sie alle Belege auf und informieren Sie die Versicherung vor Behandlungsbeginn über größere Maßnahmen.
Ja, auch bei vermeintlich "kleinen" Problemen können hohe Kosten entstehen. Was optisch wie eine kleine Korrektur aussieht, erfordert oft eine komplette Behandlung über 18-24 Monate. Selbst einfache Invisalign-Behandlungen kosten mindestens 3.500 Euro. Zudem können sich Fehlstellungen im Alter verschlechtern oder zu weiteren Problemen führen (Kiefergelenksbeschwerden, Parodontitis). Eine Versicherung bietet Planungssicherheit und macht auch hochwertige, ästhetische Behandlungsmethoden bezahlbar.
Bei einem Wechsel beginnen Wartezeiten meist neu. Haben Sie bereits eine Zahnzusatzversicherung ohne KFO-Leistungen, prüfen Sie zunächst, ob ein Tarifwechsel beim gleichen Versicherer möglich ist. Oft können Sie ohne neue Wartezeiten auf einen KFO-Tarif umsteigen. Bei einem Versichererwechsel sollten Sie: Neue Wartezeiten einkalkulieren Bestehende Anwartschaften prüfen Nahtlose Abdeckung sicherstellen Alterungsrückstellungen berücksichtigen (fallen bei Wechsel meist weg) Ein Wechsel lohnt sich hauptsächlich bei deutlich besseren Leistungen oder niedrigeren Beiträgen.
Familientarife gibt es bei Zahnzusatzversicherungen selten. Meist braucht jede Person einen eigenen Vertrag. Für Kinder gelten aber andere Regeln: Bis 18 Jahre übernimmt die gesetzliche Kasse KFO-Behandlungen bei schweren Fehlstellungen (KIG 3-5). Eine Zahnzusatzversicherung für Kinder macht daher hauptsächlich Sinn für ästhetische Extras (Keramikbrackets, Lingualtechnik) oder bei leichten Fehlstellungen (KIG 1-2). Kinder-Tarife sind günstiger und haben oft kürzere Wartezeiten.
Bei Kündigung verlieren Sie alle Ansprüche und Alterungsrückstellungen. Eine spätere Wiederaufnahme ist nur zu den dann gültigen, meist teureren Konditionen möglich. Pausieren ist nicht möglich – Zahnzusatzversicherungen sind Dauerschuldverhältnisse. Planen Sie eine längere Auszeit oder haben finanzielle Schwierigkeiten, sprechen Sie mit Ihrem Versicherer über Beitragsstundung. Kündigen Sie nie vorschnell, da ein Neuabschluss deutlich teurer werden kann und neue Wartezeiten entstehen.
Ein Bracket ist abgefallen oder der Draht piekst? Keine Panik! Erfahren Sie hier die besten Sofortmaßnahmen, Reparaturkosten und was jetzt wirklich hilft.
Optionen & Grenzen! Infos zur aktiven Platte, den Kosten & ob eine herausnehmbare lose Zahnspange für Erwachsene passt. Jetzt informieren!
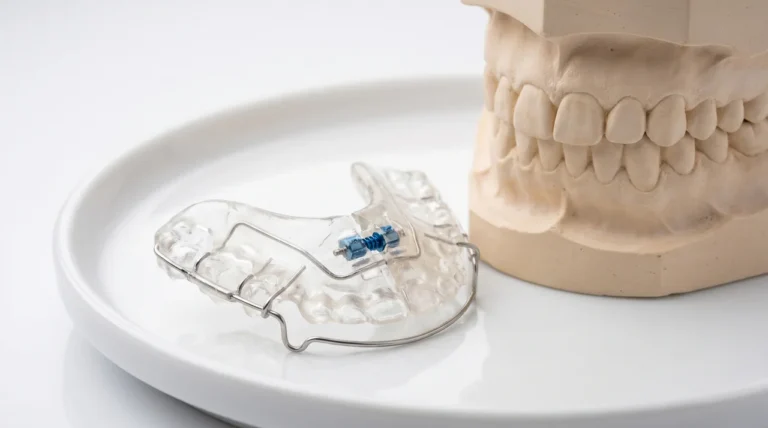
Der Bionator hilft bei Kieferfehlstellungen und CMD. Erfahren Sie alles zu Behandlungsdauer, Kosten und Alternativen für Erwachsene.